Giá cao, xuất khẩu cao su Việt Nam vẫn đi xuống
Thị trường cao su thế giới đang bước vào giai đoạn đáng chú ý khi giá nguyên liệu tăng lên mức cao nhất trong 9 năm, trong bối cảnh nguồn cung tại nhiều quốc gia sản xuất chủ chốt chịu ảnh hưởng của thời tiết và hoạt động khai thác.
Đông Nam Á, khu vực cung cấp phần lớn cao su tự nhiên toàn cầu, tiếp tục đối mặt với những yếu tố bất lợi như mưa thất thường, khô hạn cục bộ và gián đoạn hoạt động khai thác mủ. Trong khi đó, giá dầu tăng cũng gây sức ép lên chi phí sản xuất cao su tổng hợp, làm giảm lợi thế chi phí của loại nguyên liệu thay thế này trong một số thời điểm.
Tại Trung Quốc, tồn kho cao su tự nhiên ở Thanh Đảo giảm xuống khoảng 575.200 tấn vào ngày 27/9/2026, thấp hơn mức đỉnh 696.800 tấn hồi tháng 6. Tồn kho thu hẹp trong bối cảnh nguồn cung chịu sức ép là một trong những yếu tố hỗ trợ giá cao su trên thị trường quốc tế.
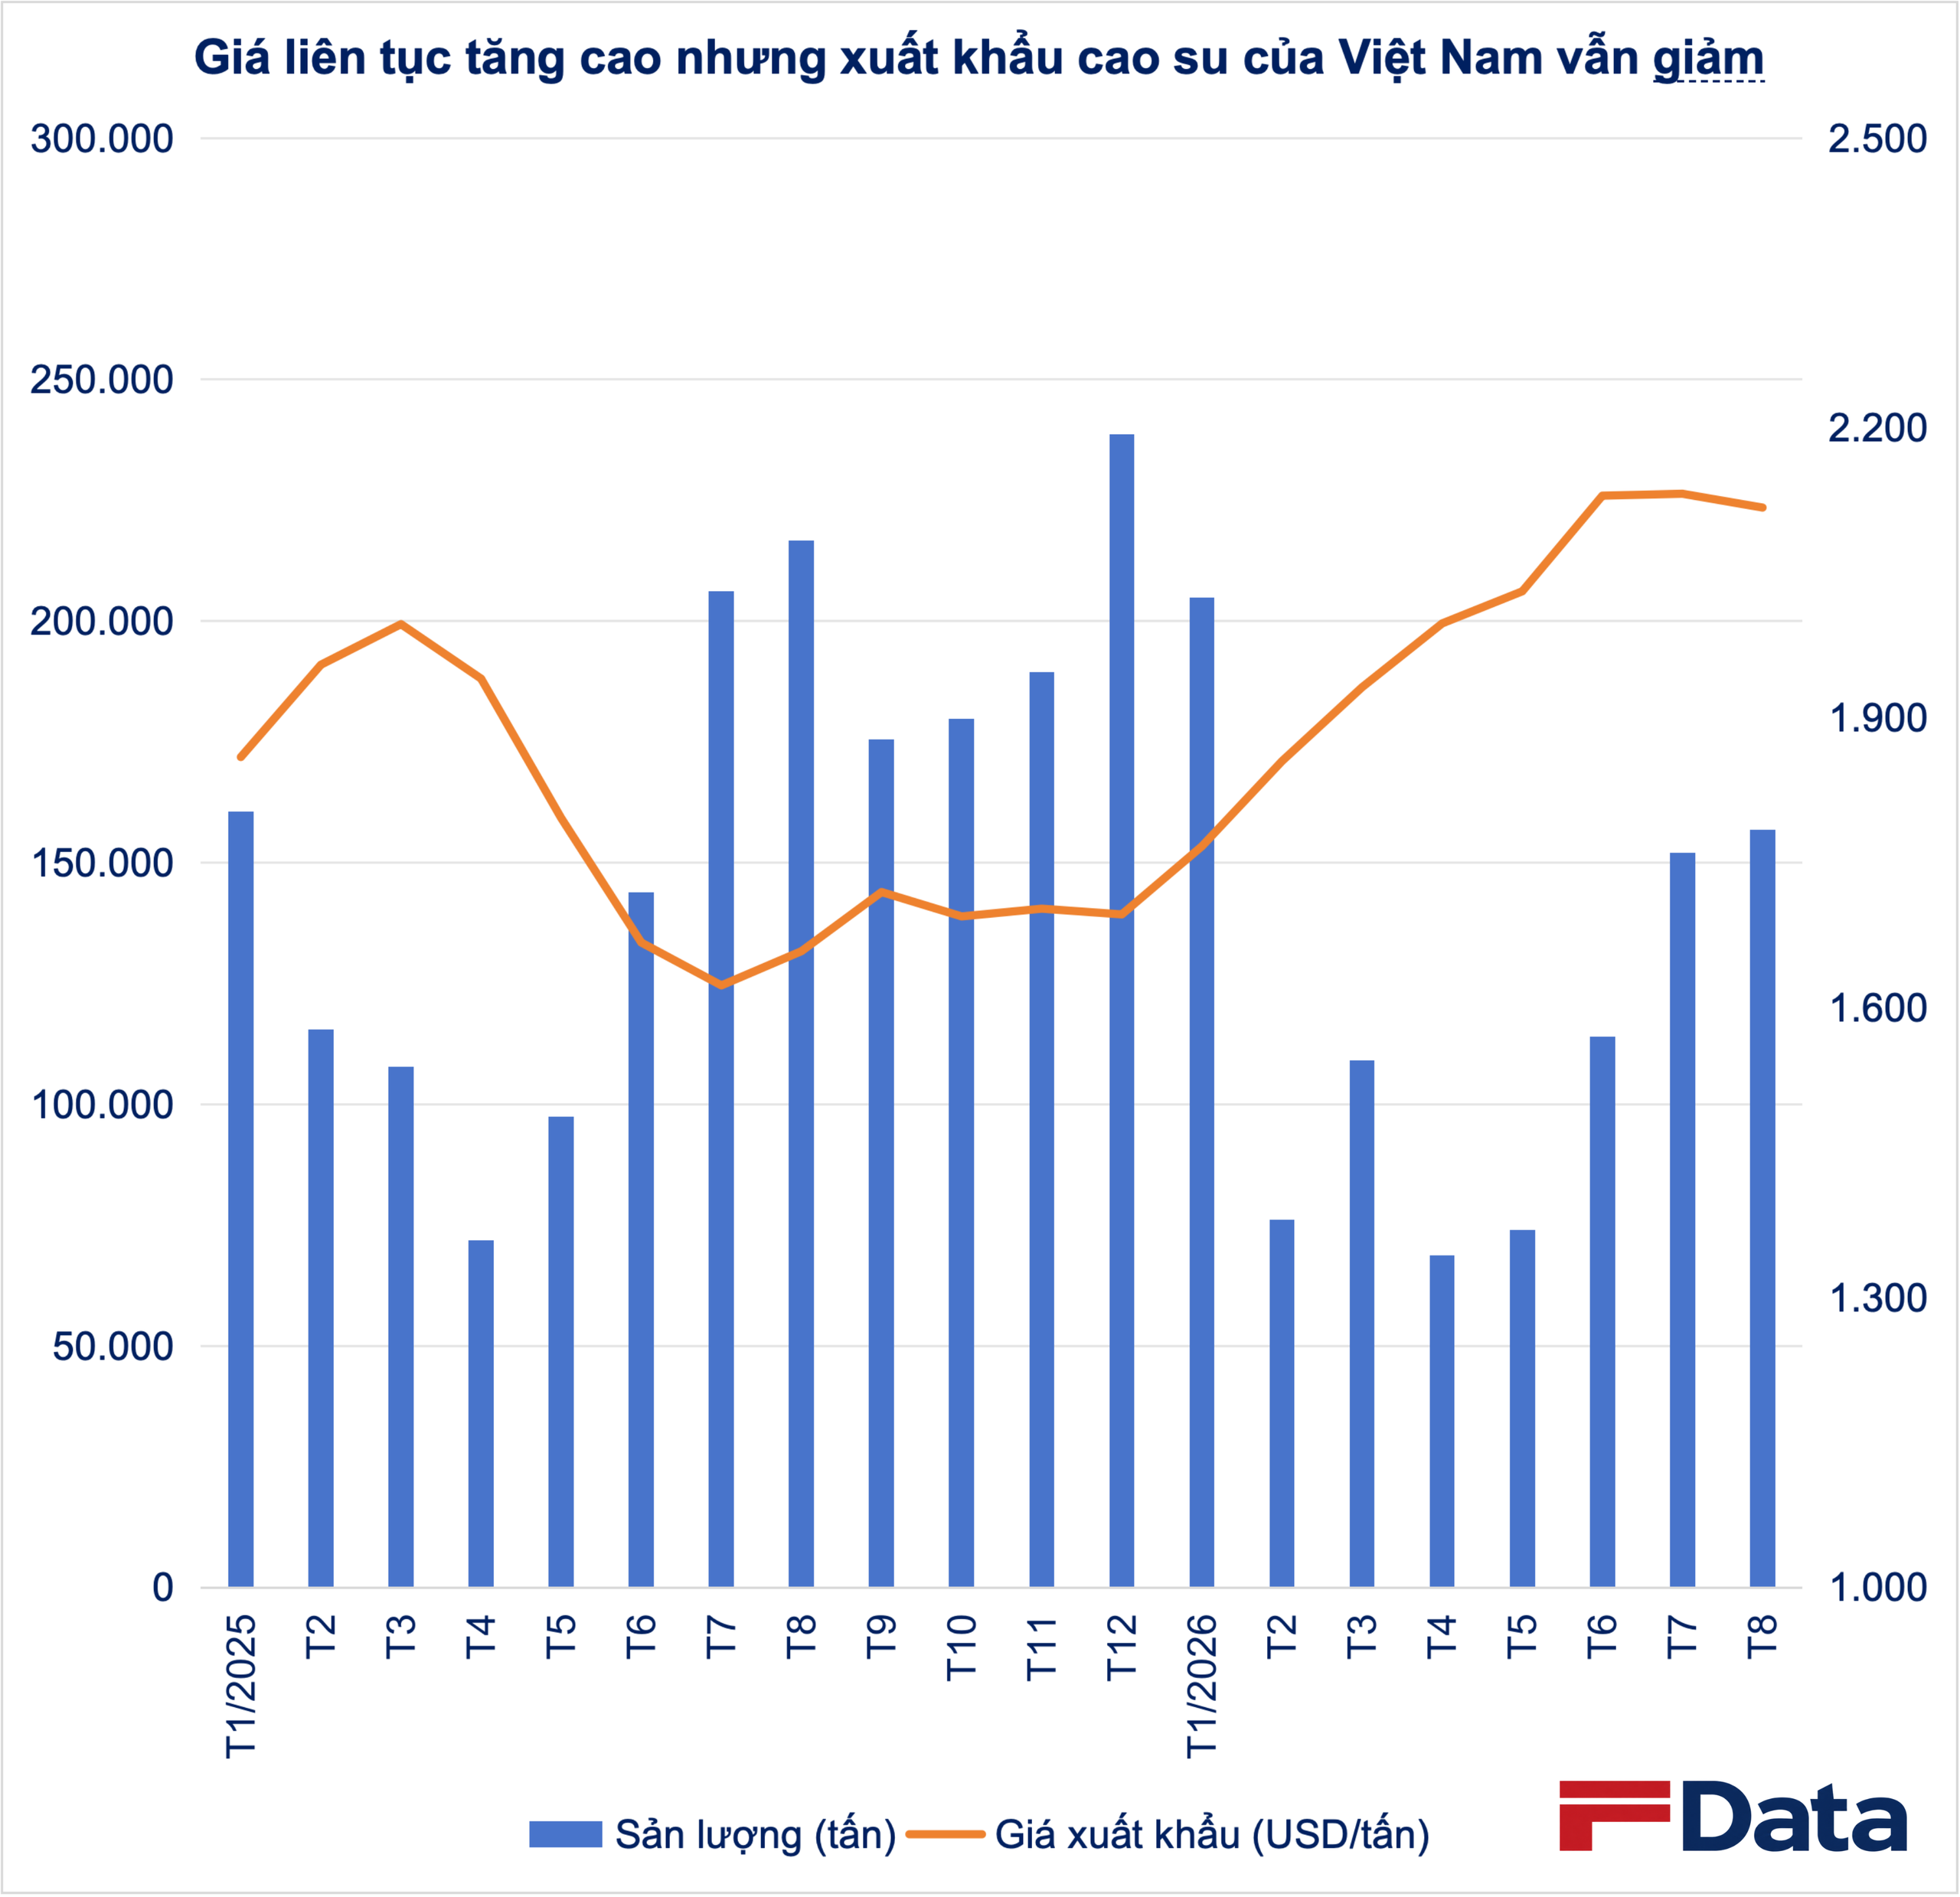
Tại Việt Nam, giá xuất khẩu bình quân tăng 12,1%, lên khoảng 1.990 USD/tấn. Từ tháng 6, giá xuất khẩu đã vọt lên hơn 2.130 USD/tấn, mức cao nhất từ tháng 1/2024.
Tuy nhiên, giá tăng chưa đồng nghĩa ngành cao su Việt Nam có thể hưởng lợi tương ứng. Theo số liệu xuất khẩu trong 8 tháng đầu năm 2026, Việt Nam xuất khẩu gần 945.000 tấn cao su, thu về khoảng 1,88 tỷ USD. So với cùng kỳ năm trước, lượng xuất khẩu giảm 15,4%, còn kim ngạch giảm 5,1%.
Trung Quốc giảm nhập từ Việt Nam, đối thủ tăng tốc
Sức ép đối với cao su Việt Nam thể hiện rõ nhất tại Trung Quốc, thị trường xuất khẩu chủ lực của ngành.
Theo số liệu thống kê của Cơ quan Hải quanTrung Quốc, trong 8 tháng đầu năm 2026, Trung Quốc nhập khẩu khoảng 5,2 triệu tấn cao su, trị giá 10,37 tỷ USD. Lượng nhập khẩu giảm 3,7% so với cùng kỳ, trong khi giá nhập khẩu bình quân tăng 3,1%, lên khoảng 1.994 USD/tấn.
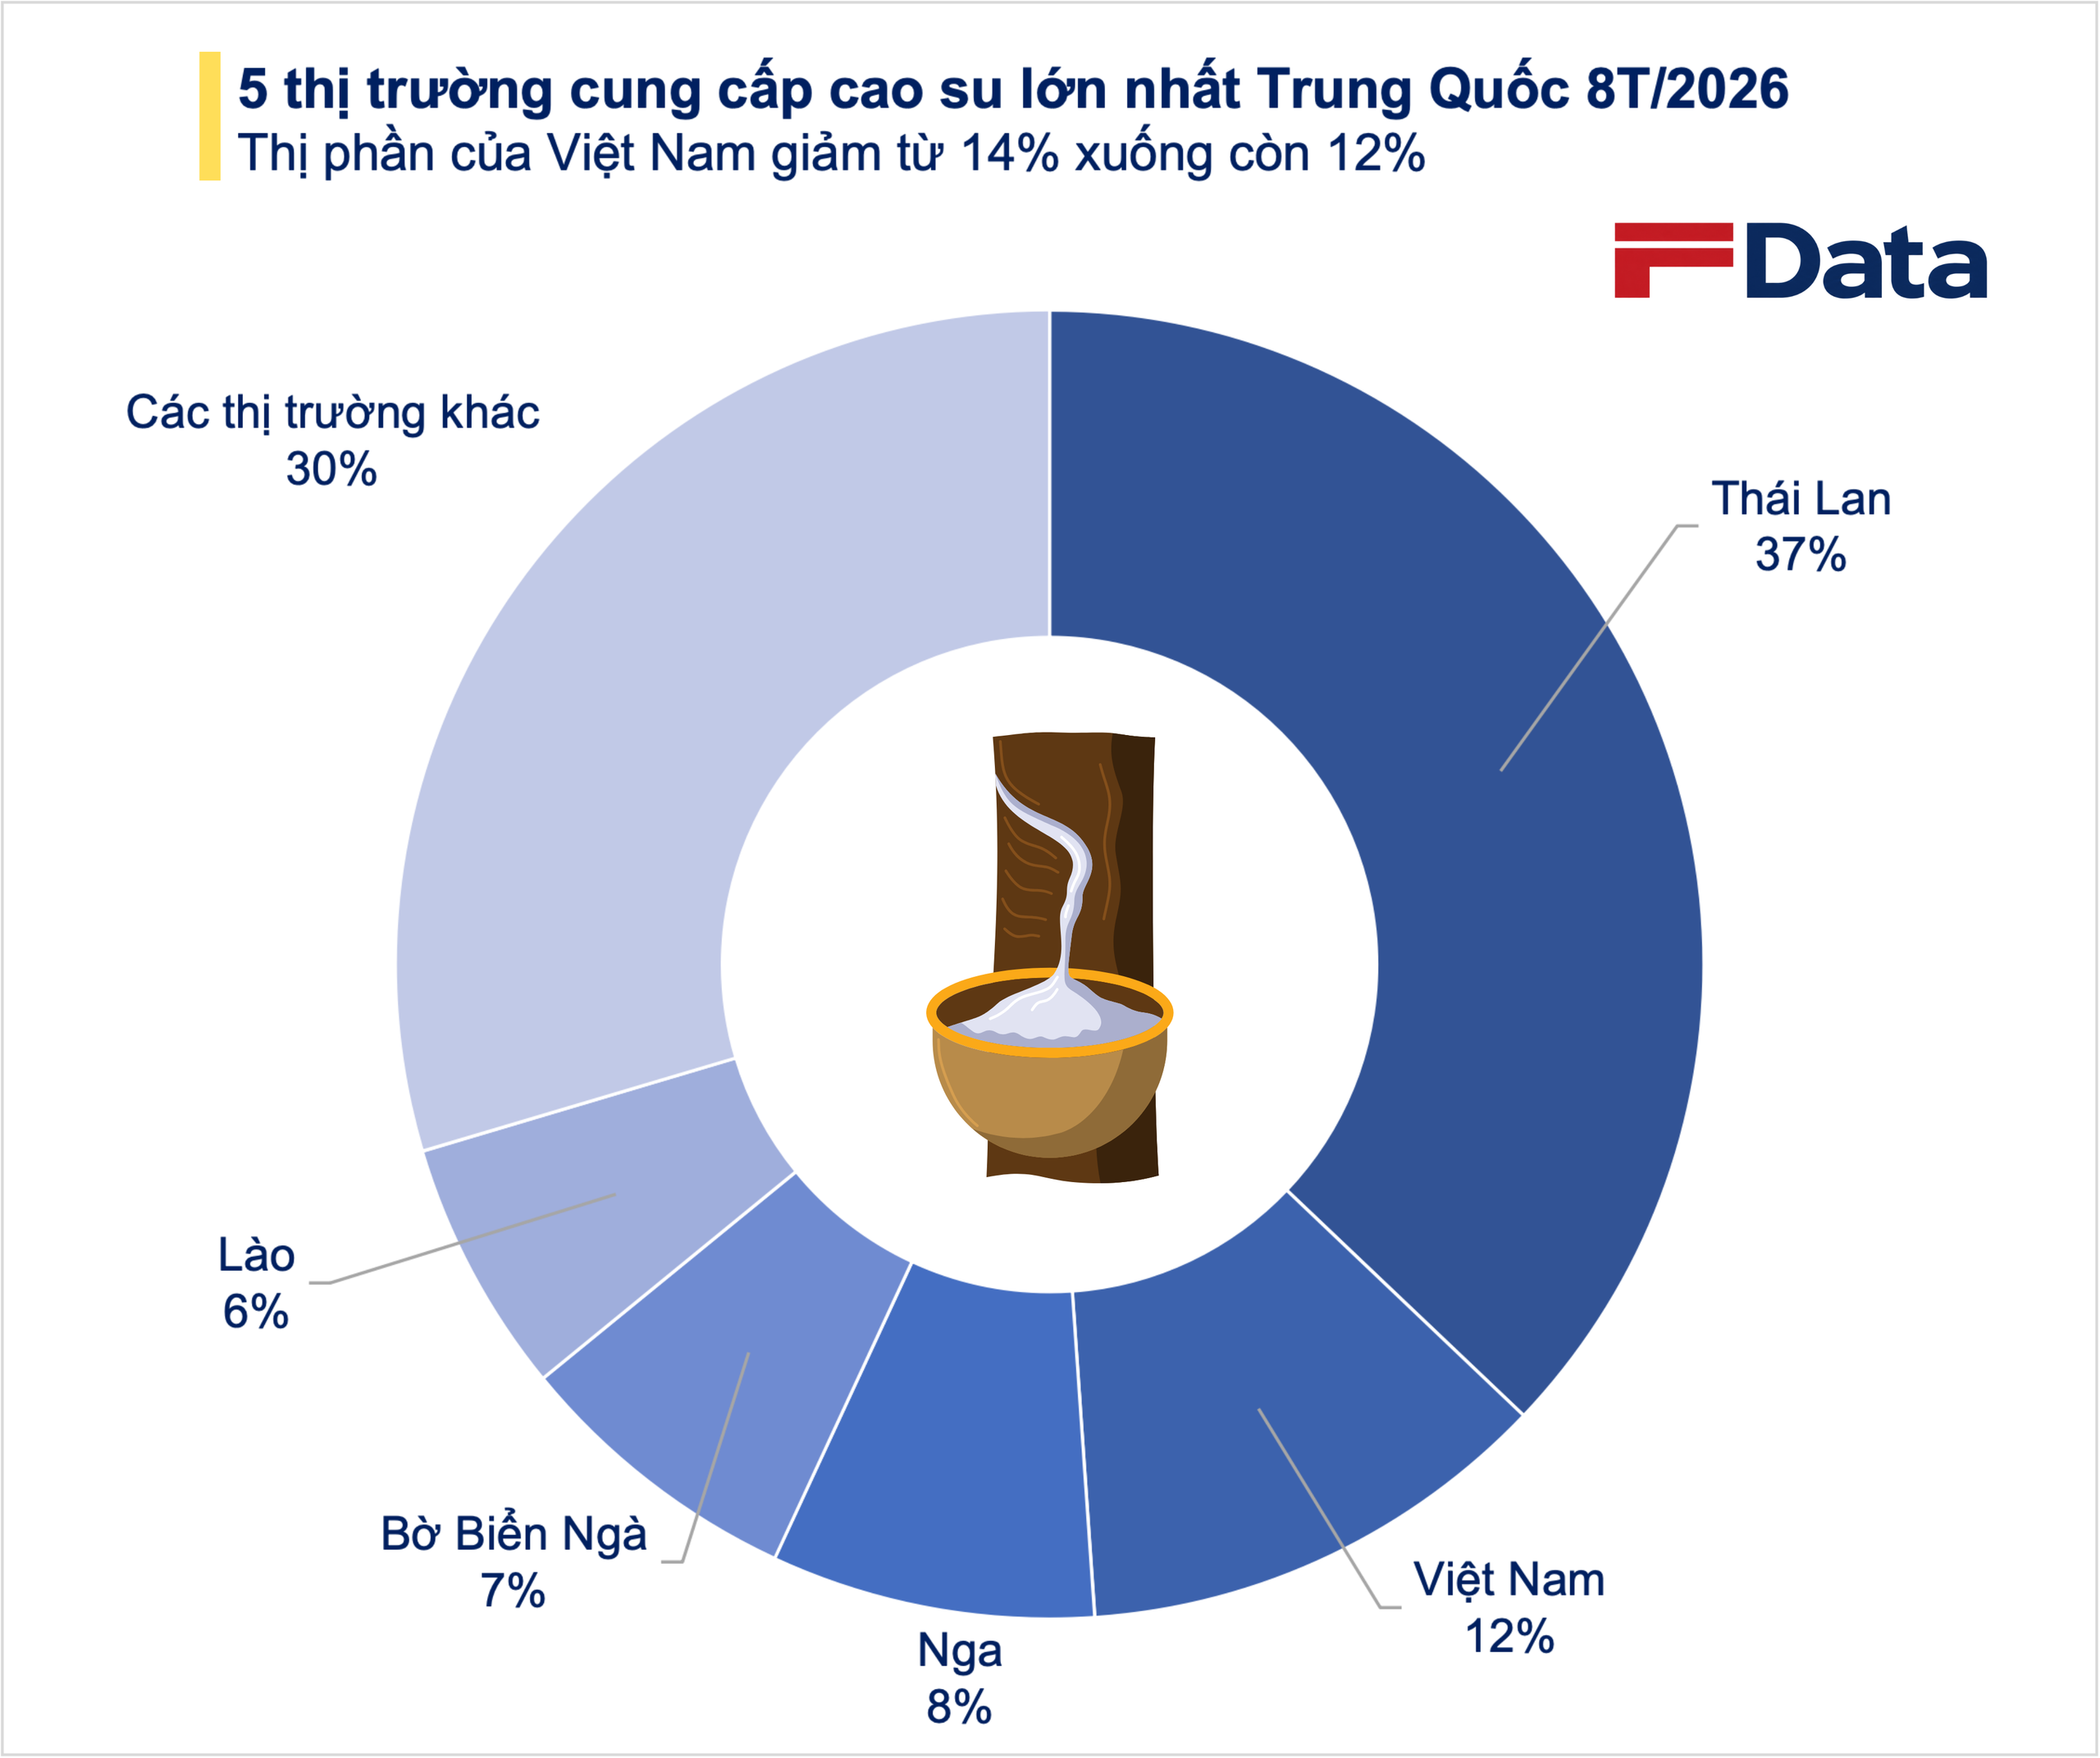
Trong cùng giai đoạn, lượng cao su Trung Quốc nhập từ Việt Nam giảm khoảng 19%, xuống còn 613.000 tấn; trị giá giảm khoảng 15%, còn hơn 1,17 tỷ USD. Thị phần của Việt Nam vì vậy thu hẹp từ 14,1% xuống 11,8%. Việt Nam vẫn là nguồn cung lớn thứ hai, nhưng đang mất dần vị thế trước các đối thủ.
Thái Lan tiếp tục giữ vị trí dẫn đầu khi xuất khẩu khoảng 1,93 triệu tấn cao su sang Trung Quốc, tăng 1,9%. Thị phần của nước này tăng từ 35,1% lên 37,1%.
Đáng chú ý hơn, lượng cao su Trung Quốc nhập từ Lào tăng 28,3%, từ Bờ Biển Ngà tăng 22,2% và từ Myanmar tăng 19,4%. Thị phần của các nước này đều cải thiện trong khi Việt Nam suy giảm.
Sự trái chiều cho thấy thị trường Trung Quốc không đơn thuần giảm nhu cầu cao su nói chung. Khi tổng lượng nhập khẩu chỉ giảm 3,7%, nhưng lượng nhập từ Việt Nam giảm gần 20%, sự suy giảm của hàng Việt Nam còn phản ánh sức ép cạnh tranh và sự dịch chuyển giữa các nguồn cung.
Diễn biến theo từng chủng loại càng thấy rõ hơn. Với cao su tự nhiên thuộc nhóm HS 4001, lượng Trung Quốc nhập từ Việt Nam giảm 36,5%, xuống khoảng 81.000 tấn; thị phần giảm từ 6,6% xuống 4,4%.
Ở nhóm cao su hỗn hợp tự nhiên và tổng hợp thuộc nhóm HS 400280, lượng nhập từ Việt Nam giảm 16,2%, trong khi Thái Lan tăng 7,7%. Thị phần của Việt Nam giảm từ 29% xuống 25,1%, còn Thái Lan tăng từ 53% lên 58,8%.
Vì sao cao su Việt Nam mất thị phần?
Một trong những yếu tố đáng chú ý là sự gia tăng cạnh tranh từ các nước sản xuất khác. Khi nhu cầu tại Trung Quốc tăng chậm, các nhà cung cấp phải cạnh tranh quyết liệt hơn để duy trì đơn hàng.
Từ tháng 5/2026, Trung Quốc áp dụng thuế suất ưu đãi 0% đối với hàng hóa từ một nhóm quốc gia châu Phi thuộc diện được hưởng chính sách. Ngoài ra, nhu cầu đối với cao su ở các nước Tây Phi đang tăng khi thời hạn tuân thủ các yêu cầu chống phá rừng của EU (EUDR) vào tháng 12/2026 đến gần. Điều này gíúp cao su từ Bờ Biển Ngà được Trung Quốc quan tâm.
Một yếu tố khác là triển vọng nhu cầu. Theo dự báo được dẫn lại từ Hiệp hội Các nước sản xuất cao su thiên nhiên (ANRPC), tiêu thụ cao su tự nhiên của Trung Quốc năm 2026 dự kiến tăng khoảng 1,2%, lên 7,04 triệu tấn. Tốc độ tăng trưởng tương đối thấp có thể khiến các nhà nhập khẩu thận trọng hơn trong việc ký hợp đồng, đồng thời tăng sức ép cạnh tranh về giá và điều kiện giao hàng.
Diễn biến này phản ánh sự suy giảm nhu cầu tại thị trường chủ lực, đồng thời cho thấy cơ cấu xuất khẩu cao su Việt Nam đang dần đa dạng hơn.
Cơ hội đi cùng sức ép
Trong thời gian tới, triển vọng xuất khẩu cao su Việt Nam sẽ phụ thuộc lớn vào diễn biến nhu cầu tại Trung Quốc, giá cao su thế giới và hoạt động của ngành sản xuất lốp xe.
Thông tin từ công ty môi giới Hengyin Futures cho biết diễn biến chính sách thuế của Mỹ có thể tác động đến hoạt động sản xuất ô tô trên thế giới, trong khi đây là lĩnh vực sử dụng nhiều lốp xe làm từ cao su.
Với cao su Việt Nam, dư địa tăng trưởng vì thế không chỉ nằm ở việc bán được nhiều hơn mà còn ở khả năng bán vào nhiều thị trường hơn và bán được sản phẩm có giá trị cao hơn. Khi tỷ trọng Trung Quốc giảm và các thị trường khác tăng lên, doanh nghiệp có thêm khả năng phân tán rủi ro thay vì phụ thuộc quá lớn vào diễn biến của một thị trường duy nhất.
Ngoài yếu tố thị trường, doanh nghiệp xuất khẩu cao su cũng sẽ phải chuẩn bị cho các yêu cầu mới về phát triển bền vững. Từ cuối năm 2026, quy định chống mất rừng của Liên minh châu Âu (EUDR) sẽ áp dụng đối với cao su và các sản phẩm liên quan, đòi hỏi doanh nghiệp phải tăng cường truy xuất nguồn gốc và đáp ứng các tiêu chuẩn môi trường.
Trong bối cảnh nhu cầu cao su toàn cầu chưa thực sự phục hồi đồng đều, mở rộng thị trường sang Indonesia, Ấn Độ và các nước khác được xem là hướng đi quan trọng giúp ngành cao su giảm phụ thuộc vào một thị trường duy nhất và tạo thêm dư địa tăng trưởng trong nửa cuối năm.