Khoản phải trả 7.100 tỷ đồng cho Sinotruk
Trong báo cáo phân tích mới đây của Vietcap về Vimid (VVS) đại diện chính thức phân phối và bảo hành xe Sinotruk tại Việt Nam, với các nhãn hiệu HOWO, SITRAK, công ty chứng khoán đã phân tích lợi thế dòng tiền của VVS từ quan hệ với Sinotruk, tập đoàn xe tải nặng Trung Quốc.
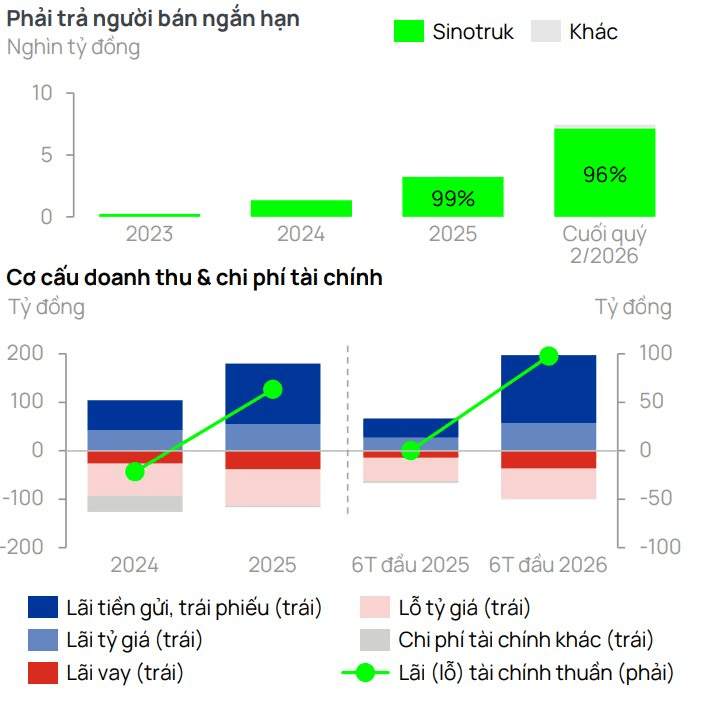
Theo báo cáo, nhờ điều khoản L/C trả chậm khoảng 6 tháng, VVS có thể thu tiền từ khách hàng trước khi đến hạn trả nhà cung cấp. Vietcap đánh giá đây là nguồn vốn chi phí thấp hỗ trợ hoạt động kinh doanh. Cuối quý 2/2026, khoản phải trả Sinotruk đạt khoảng 7.100 tỷ đồng, chiếm 96% tổng phải trả người bán ngắn hạn.
Lợi thế này còn đóng góp vào thu nhập tài chính. Theo Vietcap, VVS có thể tận dụng tiền nhàn rỗi để gửi tiết kiệm và làm tài sản bảo đảm cho các khoản vay có lãi suất ưu đãi. Thu nhập lãi tiền gửi tăng đã bù đắp đáng kể chi phí lãi vay và lỗ tỷ giá, giúp lãi tài chính thuần cải thiện trong năm 2025 và 6 tháng đầu năm 2026.
Cùng với hoạt động bán xe tăng trưởng, lợi nhuận trước thuế 6 tháng đầu năm 2026 của VVS tăng 408% so với cùng kỳ năm 2025, hoàn thành 112% kế hoạch cả năm. Như vậy, sau nửa đầu năm, doanh nghiệp đã vượt 12% mục tiêu lợi nhuận trước thuế năm 2026.
Tổng doanh thu gộp cùng kỳ đạt 7.026 tỷ đồng, tăng 119% và hoàn thành 74% kế hoạch năm. Sản lượng tiêu thụ khoảng 5.800 xe, tương đương 48% mục tiêu cả năm. Báo cáo cho biết quý 4 thường là mùa tiêu thụ cao điểm của thị trường xe tải.
Bán xe là nguồn thu chính, phụ tùng và sửa chữa có biên lợi nhuận cao
VVS là một trong những nhà phân phối xe tải trung và nặng lớn nhất Việt Nam. Doanh nghiệp phục vụ các nhóm khách hàng gồm nhà thầu xây dựng, dự án đầu tư công, doanh nghiệp vận tải, khai thác khoáng sản và hộ kinh doanh vận tải.
Danh mục sản phẩm gồm xe tải, xe đầu kéo, sơ mi rơ moóc, xe chuyên dụng và phụ tùng ô tô. Ngoài Sinotruk, các nhà cung cấp còn có JAC, Sunhunk, Fushi và CIMC.
VVS nhập khẩu trực tiếp, vận chuyển xe bằng đường bộ từ Trung Quốc. Việc đặt hàng dựa trên đơn đặt cọc của khách kết hợp với dự báo nội bộ, thanh toán quốc tế qua thư tín dụng.
Năm 2025, doanh thu thuần đạt 8.051 tỷ đồng, tăng 106,9%; lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt 321 tỷ đồng, tăng 369,3%. Theo Vietcap, nhu cầu xe tải phục hồi nhờ đẩy mạnh đầu tư công, hoạt động vận tải và kho vận tăng trưởng, cùng việc VVS mở rộng danh mục sản phẩm.
Mảng bán xe chiếm 97,5% doanh thu gộp năm 2025. Phụ tùng và dịch vụ sửa chữa chiếm 2,5% doanh thu gộp nhưng đóng góp 11,2% lợi nhuận gộp trước các khoản chiết khấu và dự phòng giảm trừ doanh thu.
Từ năm 2024, VVS tách doanh thu phụ tùng khỏi doanh thu bán xe và ghi nhận cùng doanh thu sửa chữa. Năm 2025, doanh thu nhóm này tăng 40%; biên lợi nhuận gộp duy trì khoảng 33–39% trong giai đoạn 2024–2025.
Đến cuối năm 2025, VVS có 25 trạm trên toàn quốc, kết hợp bán hàng, bảo hành, sửa chữa và cung cấp phụ tùng. Doanh nghiệp sở hữu toàn bộ hệ thống phân phối, cung cấp dịch vụ bảo hành, cứu hộ 24/7 và có kho phụ tùng tập trung. Theo Vietcap, mạng lưới hậu mãi này là một lợi thế cạnh tranh của VVS bên cạnh quan hệ với Sinotruk.
Đầu tư nhà máy 1.300 tỷ đồng, dự kiến vận hành từ năm 2028
Trong 8 tháng đầu năm 2026, VVS đã bán khoảng 7.800 xe. Vietcap dự báo sản lượng cả năm tăng 74%, sau đó tăng tiếp 28% trong năm 2027. Động lực được báo cáo xác định là nhu cầu mở rộng đội xe phục vụ xây dựng, vận tải hàng hóa và nhu cầu thay thế phương tiện.
Theo dự báo của Vietcap, doanh thu thuần năm 2026 đạt 14.460 tỷ đồng, tăng 79,6%; lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt 637 tỷ đồng, tăng 98,4%. Năm 2027, hai chỉ tiêu dự kiến đạt 18.784 tỷ đồng và 737 tỷ đồng, tăng lần lượt 29,9% và 15,6%.
Ngoài phân phối, VVS đang triển khai nhà máy lắp ráp VMASS tại Khu công nghiệp Nam Đình Vũ, Hải Phòng. Dự án có diện tích 10,5 ha, khoảng 52.300 m² nhà xưởng, công suất 15.000 xe mỗi năm. Tổng chi phí đầu tư khoảng 1.300 tỷ đồng, gồm 35% vốn chủ sở hữu và 65% vốn vay.
Nhà máy khởi công tháng 7/2026, dự kiến vận hành từ năm 2028. Sản phẩm gồm xe tải nặng Sinotruk, xe đầu kéo, xe ben, sơ mi rơ moóc, xe tải nhẹ và xe van. Báo cáo nêu doanh thu sản xuất dự kiến 8.000 tỷ đồng mỗi năm, doanh thu xuất khẩu và phân phối phụ kiện dự kiến 1.400 tỷ đồng vào năm 2029.
Vietcap nhận định việc lắp ráp trong nước có thể giúp VVS cải thiện biên lợi nhuận. Tuy nhiên, doanh nghiệp chưa có kinh nghiệm lắp ráp; hiệu quả nhà máy còn phụ thuộc tiến độ xây dựng, tốc độ nâng công suất và khả năng kiểm soát chi phí.
Báo cáo cũng lưu ý rủi ro phụ thuộc Sinotruk, nhu cầu xe tải thấp hơn dự kiến và biến động tỷ giá. Nợ vay được dự báo tăng theo tiến độ đầu tư nhà máy, với giải ngân đạt đỉnh năm 2027. Lợi thế tín dụng thương mại và thu nhập tài chính được Vietcap kỳ vọng tiếp tục bù đắp một phần chi phí này.