Trong bối cảnh thị trường bất động sản đang nỗ lực phục hồi, mặt bằng lãi suất cao tạo ra áp lực cho doanh nghiệp trong việc cơ cấu nguồn vốn và buộc nhà đầu tư phải thận trọng hơn.
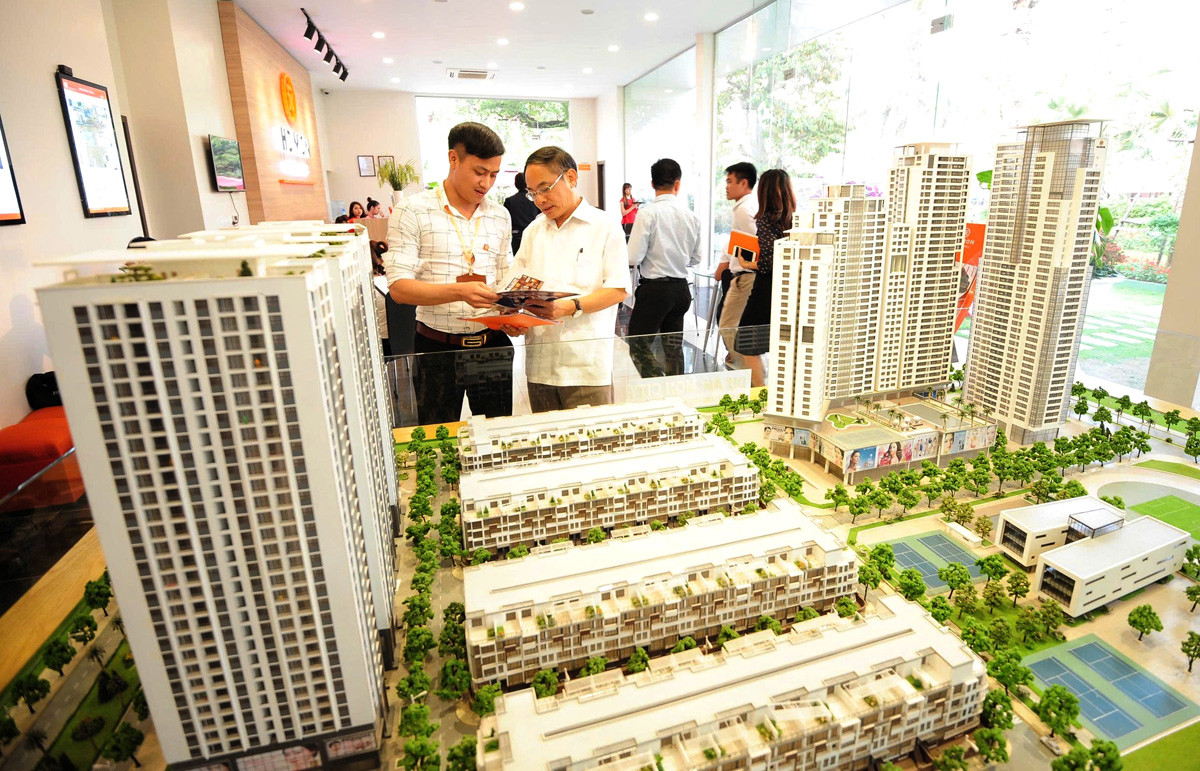
Nhà đầu tư tìm hiểu thông tin một dự án bất động sản trên địa bàn thành phố Hà Nội. Ảnh: Phạm Hùng
Nhà đầu tư có xu hướng thận trọng hơn
Theo số liệu do Ngân hàng Nhà nước công bố, trong tháng 8-2026, mặt bằng lãi suất tiền gửi và cho vay tiếp tục xu hướng tăng ở nhiều ngân hàng. Cụ thể, lãi suất cho vay bình quân của các ngân hàng thương mại nhà nước và ngân hàng thương mại cổ phần trong tháng 8 đạt 8,4-10,7%/năm, tăng khoảng 0,2% so với tháng 7 và cao hơn khoảng 3% so với mức lãi suất của các khoản vay được giải ngân cách đây một năm.
Diễn biến trên được phản ánh rõ qua mức lãi suất cho vay bình quân do các ngân hàng công bố: Ngân hàng Thương mại cổ phần Kỹ thương Việt Nam (Techcombank) công bố lãi suất cho vay bình quân tháng 8 ở mức 11,2%/năm, tăng 0,58% so với tháng trước đó. Một loạt ngân hàng khác cũng có lãi suất cho vay bình quân vượt ngưỡng 10%/năm gồm: Ngân hàng Thương mại cổ phần Phương Đông (OCB) ở mức 10,94%/năm, Ngân hàng Thương mại cổ phần Bản Việt (BVBank) 10,8%/năm, Ngân hàng Thương mại cổ phần Lộc Phát Việt Nam (LPBank) 10,19%/năm… Đáng chú ý, lãi suất cho vay bình quân của LPBank lần đầu vượt 10%/năm sau nhiều tháng duy trì dưới ngưỡng này.
Mặc dù lãi suất cho vay bình quân được công bố có thể khác nhau tùy thuộc vào đối tượng khách hàng, thời hạn vay và mục đích sử dụng vốn, xu hướng tăng tại nhiều ngân hàng vẫn là yếu tố đáng chú ý đối với thị trường bất động sản. Khi lãi suất cho vay tăng, chi phí tài chính của doanh nghiệp bất động sản sẽ chịu tác động trực tiếp, nhất là những doanh nghiệp đang triển khai nhiều dự án cùng lúc hoặc sử dụng đòn bẩy tài chính ở mức cao.
Trong khi đó, nhiều nhà đầu tư sử dụng vốn vay cũng có xu hướng thận trọng hơn khi đưa ra quyết định. Ông Cù Minh Tuấn (nhà đầu tư bất động sản tại Hà Nội) chia sẻ, trước đây, khi lãi suất thấp, việc sử dụng vốn vay để mua bất động sản được ông lựa chọn với kỳ vọng giá tăng sẽ bù đắp chi phí tài chính. Tuy nhiên, đến thời điểm này, khi tính toán đến khả năng trả nợ, thời gian nắm giữ tài sản, ông buộc phải dừng lại mọi kế hoạch đầu tư để tránh phải chịu tình trạng áp lực tài chính khi thị trường biến động.
Số liệu nghiên cứu và khảo sát thị trường mới nhất từ kênh thông tin batdongsan.com.vn cho thấy, có tới 91% số người được hỏi chỉ chấp nhận vay vốn ngân hàng để đầu tư nếu lãi suất dưới 9%. Điều này lý giải nguyên nhân thanh khoản của thị trường bất động sản có xu hướng giảm trong thời gian gần đây; đồng thời kéo theo mức giá của các sản phẩm trên thị trường, đặc biệt ở 2 đô thị lớn là Hà Nội và thành phố Hồ Chí Minh cũng ghi nhận giảm từ 1% đến 6% so với đầu năm. Nếu lãi suất không thay đổi, hành vi của người mua cũng khó thay đổi, kể cả người mua nhà ở thực.
Cần hướng thị trường vào bất động sản ở thực
Chuyên gia tài chính - ngân hàng Nguyễn Quang Huy đánh giá, lãi suất cho vay tăng trong bối cảnh thị trường bất động sản đang từng bước phục hồi có thể tạo thêm áp lực đối với cả phía cung và cầu. Với người mua nhà, đặc biệt là những khách hàng sử dụng đòn bẩy tài chính, chi phí vay vốn tăng sẽ ảnh hưởng trực tiếp đến khả năng chi trả và nhà đầu tư có thể trì hoãn giao dịch hoặc chuyển hướng sang những kênh đầu tư khác.
Trong khi đó, doanh nghiệp phải đối mặt với áp lực cân đối dòng tiền, chi phí triển khai dự án, nghĩa vụ trả nợ và còn có thể phải điều chỉnh kế hoạch đầu tư, tiến độ triển khai dự án hoặc chiến lược kinh doanh.
“Tuy nhiên, mức độ tác động của lãi suất không giống nhau giữa các phân khúc. Những dự án có pháp lý hoàn chỉnh, tiến độ xây dựng bảo đảm, sản phẩm phù hợp với nhu cầu thực và mức giá tương xứng với khả năng chi trả vẫn có cơ sở để duy trì sức mua. Ngược lại, những sản phẩm có giá trị lớn, phụ thuộc nhiều vào kỳ vọng tăng giá hoặc hướng đến nhóm khách hàng sử dụng đòn bẩy tài chính cao có thể chịu sức ép lớn hơn”, ông Nguyễn Quang Huy phân tích.
Đồng quan điểm, TS Cấn Văn Lực, chuyên gia tài chính - ngân hàng cho rằng, lãi suất tăng đặt ra yêu cầu đối với các chủ đầu tư trong việc lựa chọn phân khúc và xây dựng chính sách bán hàng phù hợp. Trong bối cảnh người mua ngày càng quan tâm đến khả năng thanh toán, những chính sách hỗ trợ tài chính, tiến độ thanh toán linh hoạt và cam kết về tiến độ bàn giao… trở thành yếu tố quan trọng trong việc thu hút khách hàng.
Lãi suất tăng không chỉ tác động đến quyết định mua bán trong ngắn hạn mà còn ảnh hưởng đến dòng vốn đầu tư. Nhà đầu tư có xu hướng cân nhắc kỹ hơn về hiệu quả khai thác, khả năng sinh lời và thời gian thu hồi vốn. Điều này có thể khiến giao dịch đầu tư mang tính đầu cơ giảm, đồng thời làm gia tăng sự phân hóa giữa các phân khúc sản phẩm bất động sản.
“Doanh nghiệp cần chủ động cơ cấu lại nguồn vốn, kiểm soát chi phí và tập trung vào những dự án có khả năng tiêu thụ tốt. Việc bảo đảm tiến độ xây dựng, hoàn thiện pháp lý và đưa sản phẩm ra thị trường đúng thời điểm cũng có ý nghĩa quan trọng trong việc duy trì dòng tiền, hạn chế áp lực tài chính. Người mua cũng cần cân nhắc kỹ năng lực tài chính, tỷ lệ vốn sẵn có và khả năng trả nợ dài hạn, nhất là khi sử dụng vốn vay ngân hàng; tính toán kỹ nghĩa vụ trả nợ trong suốt thời gian vay, đặc biệt là mức lãi suất sau khi hết thời gian ưu đãi để hạn chế rủi ro khi lãi suất điều chỉnh”, TS Cấn Văn Lực khuyến cáo.