CTCP Chứng khoán DSC (DSC) ghi nhận lợi nhuận sau thuế quý III/2026 đạt 4,42 tỷ đồng, giảm 96,7% so với cùng kỳ năm trước. Kết quả kinh doanh chịu sức ép từ hoạt động tự doanh đảo chiều và chi phí lãi vay tăng cao.
Theo báo cáo tài chính, doanh thu hoạt động quý III/2026 của DSC đạt gần 161 tỷ đồng, giảm 38% so với cùng kỳ năm 2025. Trong khi đó, tổng chi phí hoạt động tăng 93% lên 75,69 tỷ đồng, khiến lợi nhuận trước thuế còn 4,15 tỷ đồng, giảm 97,5%.
Diễn biến này chủ yếu đến từ hoạt động tự doanh. Lãi từ các tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL) giảm từ 116,28 tỷ đồng xuống 53,86 tỷ đồng, trong đó 53,25 tỷ là cổ tức và tiền lãi, chủ yếu từ chứng chỉ tiền gửi. Lãi bán chứng khoán chỉ còn 0,6 tỷ, trong khi cùng kỳ là 85,13 tỷ; ngược lại khoản lỗ từ danh mục này lên tới 55,49 tỷ đồng.
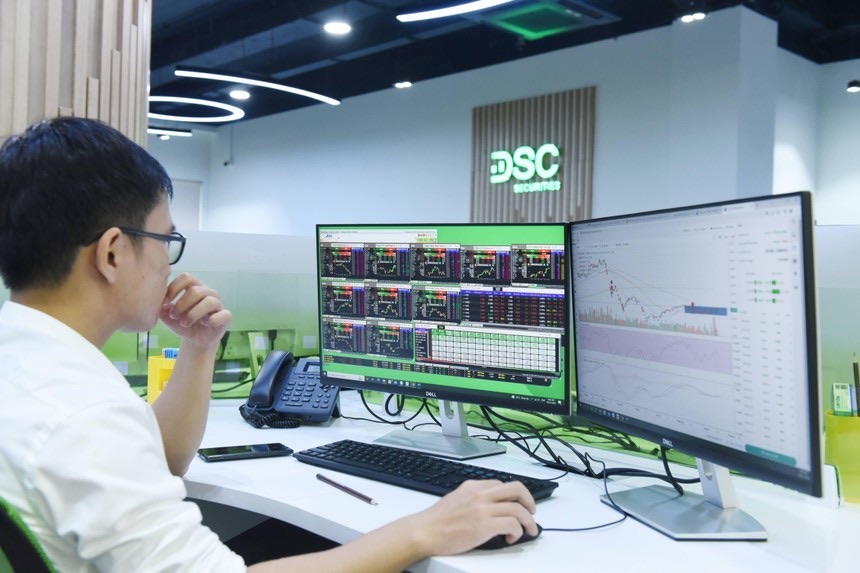
Quý III/2026, Chứng khoán DSC lãi sau thuế 4,42 tỷ đồng, giảm 96,7% so với cùng kỳ trong bối cảnh tự doanh đảo chiều và chi phí lãi vay tăng mạnh (Ảnh: DSC).
Riêng lỗ đánh giá lại tài sản lên tới 55 tỷ đồng, trái ngược với khoản hoàn nhập trong cùng kỳ năm trước. Tính chung, hoạt động FVTPL chuyển từ lãi thuần 118,26 tỷ đồng sang lỗ 1,62 tỷ đồng.
Nguồn thu từ môi giới cũng thu hẹp đáng kể. Doanh thu môi giới trong quý đạt 15,45 tỷ đồng, giảm 64% so với cùng kỳ, trong khi chi phí liên quan ở mức 18,75 tỷ đồng. Theo đó, mảng này ghi nhận lỗ gộp khoảng 3,3 tỷ đồng.
Ở chiều ngược lại, lãi từ hoạt động cho vay và các khoản phải thu đạt 73,59 tỷ đồng, tăng 3,7%. Doanh thu tư vấn tài chính cũng tăng từ 640 triệu đồng lên hơn 8,1 tỷ đồng. Tuy nhiên, những khoản tăng thêm này chưa đủ bù đắp mức suy giảm của hoạt động tự doanh và môi giới, cùng khoản thu nhập hoạt động khác giảm từ 22,36 tỷ đồng xuống còn 60 triệu đồng.
Áp lực chi phí vốn tiếp tục gia tăng khi chi phí lãi vay trong quý lên tới 69,29 tỷ đồng, tăng 67,1% so với cùng kỳ. Đây là một trong những yếu tố thu hẹp lợi nhuận, trong bối cảnh nguồn thu từ cho vay chỉ tăng nhẹ.
Lũy kế 9 tháng đầu năm 2026, DSC đạt gần 492 tỷ đồng doanh thu hoạt động, giảm 5% so với cùng kỳ. Lợi nhuận trước thuế đạt 96,66 tỷ đồng và lợi nhuận sau thuế đạt 78 tỷ đồng, lần lượt giảm 66,8% và 66,3%.
So với kế hoạch năm được thông qua với mục tiêu doanh thu 747 tỷ đồng và lợi nhuận trước thuế 356 tỷ đồng, công ty đã thực hiện khoảng 66% chỉ tiêu doanh thu nhưng mới hoàn thành 27% mục tiêu lợi nhuận sau 9 tháng.
Tại ngày 30/9/2026, tổng tài sản của DSC đạt 6.823 tỷ đồng, giảm 3,4% so với đầu năm.
Trong cơ cấu tài sản, các tài sản tài chính FVTPL chiếm hơn 3.064 tỷ đồng, tương đương gần 45% tổng tài sản; dư nợ cho vay đạt khoảng 2.800 tỷ đồng, chủ yếu là cho vay giao dịch ký quỹ.
Danh mục FVTPL gồm 2.550 tỷ đồng chứng chỉ tiền gửi và khoảng 514 tỷ đồng cổ phiếu niêm yết.
Giá trị danh mục cổ phiếu niêm yết giảm so với đầu năm, trong khi công ty ghi nhận thêm danh mục tài sản tài chính sẵn sàng để bán (AFS) có giá trị hợp lý 52,54 tỷ đồng, thấp hơn 38,96 tỷ đồng so với giá gốc.
Về nguồn vốn, nợ phải trả ở mức 3.735 tỷ đồng, trong đó vay ngắn hạn ngân hàng chiếm phần lớn, với 3.680 tỷ đồng. BIDV là chủ nợ lớn nhất, với dư nợ khoảng 2.420 tỷ đồng; tiếp đến là PGBank với 910 tỷ đồng. Vốn chủ sở hữu đạt 3.087 tỷ đồng.
Nhìn chung, kết quả 9 tháng của DSC vẫn có sự đóng góp ổn định từ hoạt động cho vay, nhưng lợi nhuận suy giảm mạnh do tự doanh kém thuận lợi và chi phí vốn tăng. Với mức thực hiện mới đạt 27% kế hoạch lợi nhuận trước thuế, khoảng cách còn lại để hoàn thành mục tiêu năm là đáng kể.