Ngày 22/10/2026, tại Hà Nội, Hội thảo và Triển lãm Smart Banking 2026 lần thứ 7 đã diễn ra dưới sự bảo trợ của Ngân hàng Nhà nước Việt Nam, Hiệp hội Ngân hàng Việt Nam và Tập đoàn IEC là đơn vị phối hợp tổ chức, xoay quanh chủ đề "Định hình kỷ nguyên mới của ngành ngân hàng dựa trên AI, niềm tin khách hàng và khả năng chống chịu số".
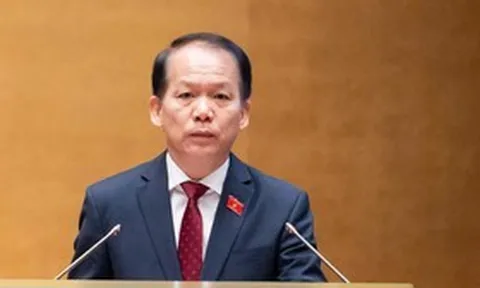
Phát biểu khai mạc, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký, Hiệp hội Ngân hàng Việt Nam, cho biết: "Trong 8 tháng năm 2026, giao dịch thanh toán không dùng tiền mặt tiếp tục tăng trưởng mạnh, trong đó, giao dịch qua Internet đạt hơn 4,4 tỷ lượt, với giá trị 81,1 triệu tỷ đồng, tăng lần lượt 46,57% về số lượng và 21,77% về giá trị. Giao dịch qua điện thoại di động đạt 14 tỷ lượt, với giá trị 58,4 triệu tỷ đồng, tăng 35,33% về số lượng và 2,39% về giá trị. Đáng chú ý, thanh toán mã QR code đạt 311 triệu giao dịch, với giá trị 274,2 nghìn tỷ đồng. So với cùng kỳ năm 2025, số lượng giao dịch tăng 6,66%, trong khi giá trị tăng 25,85%".
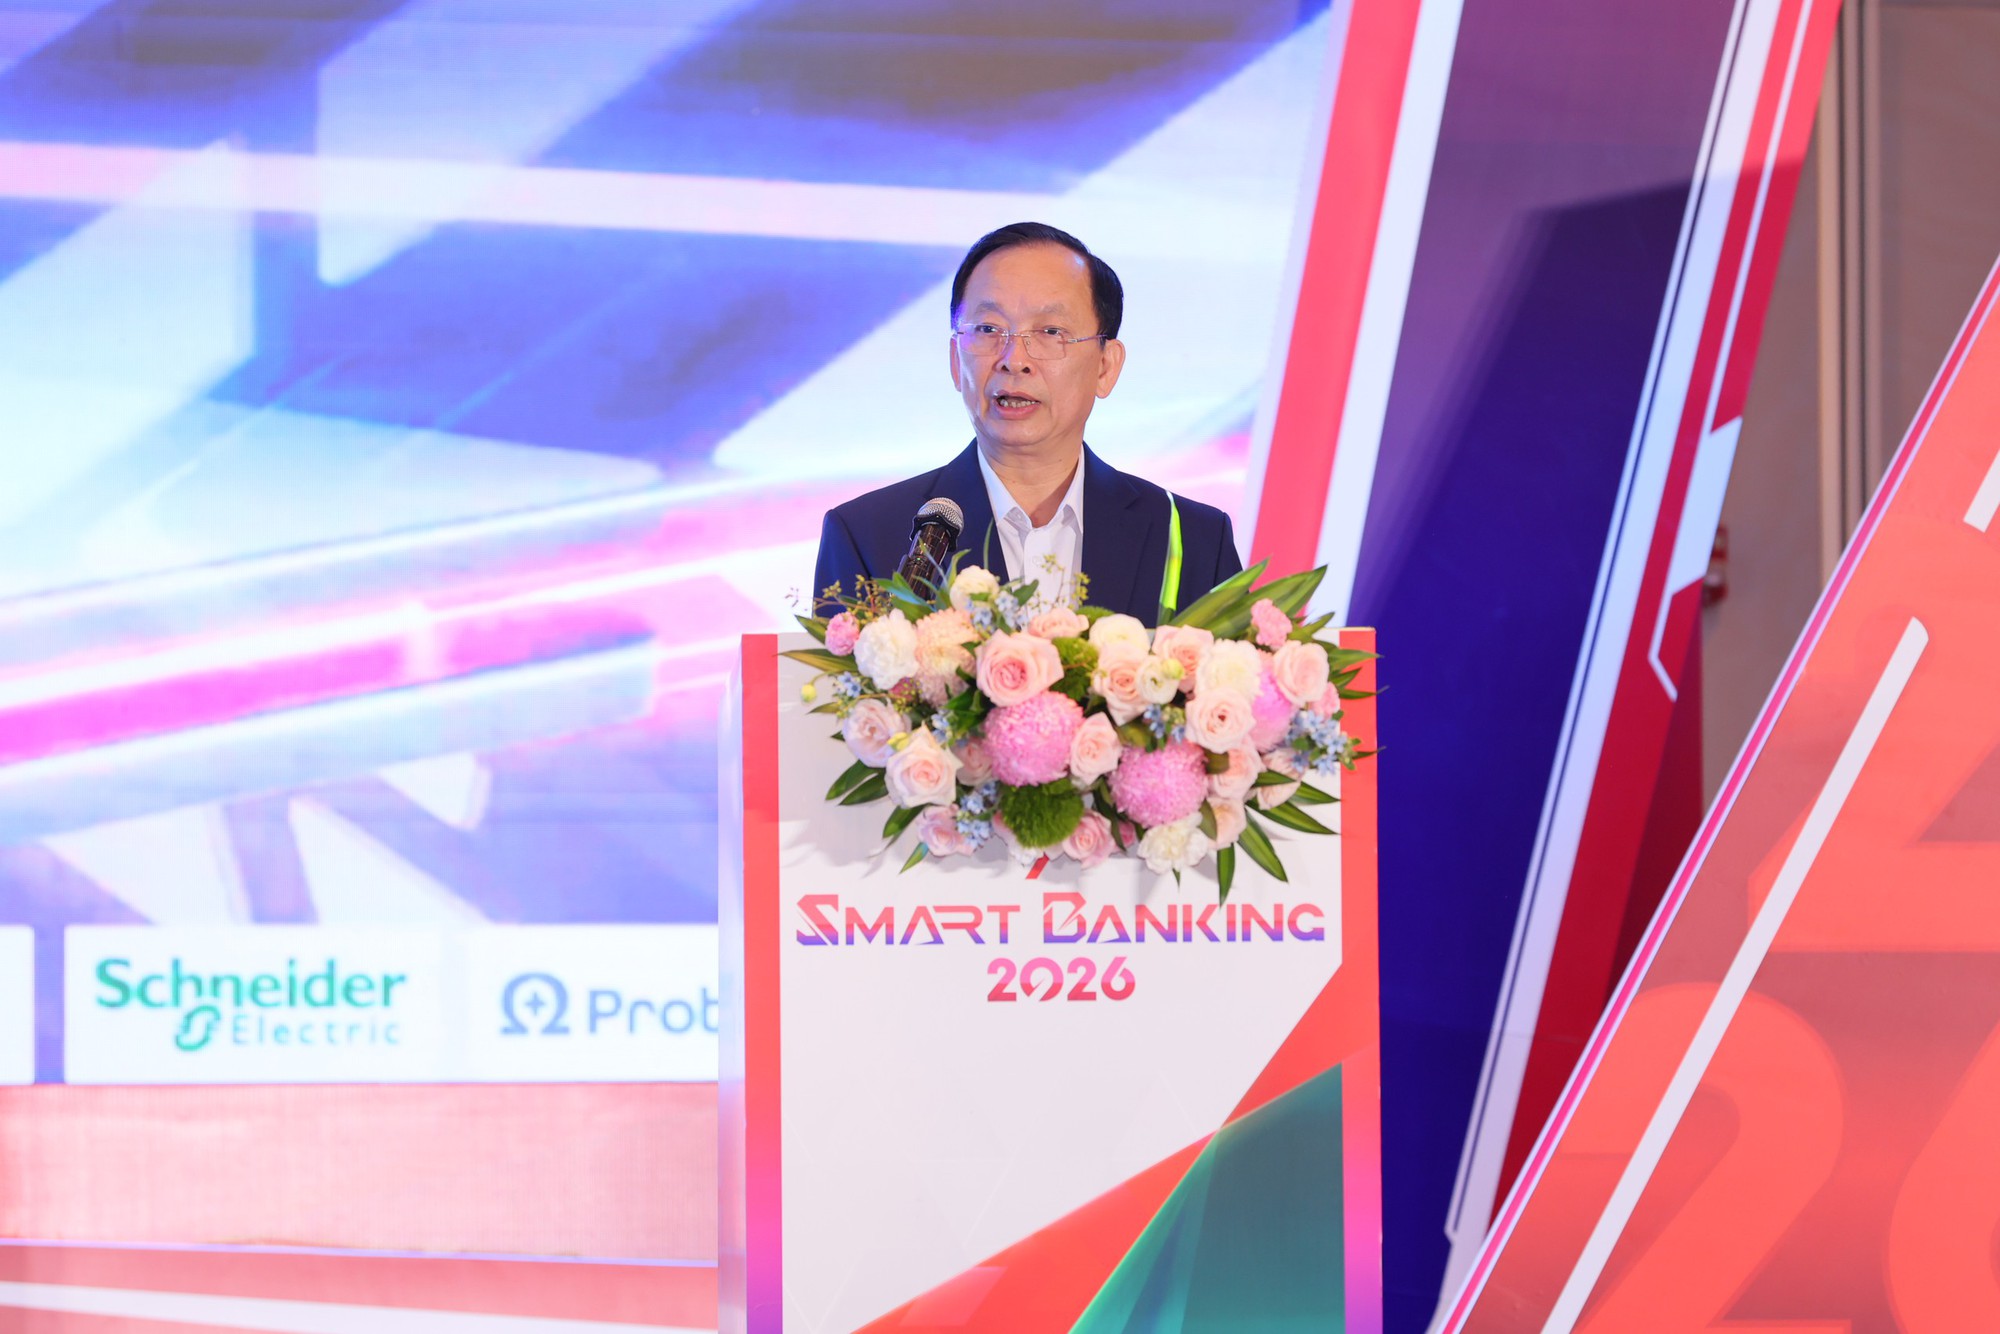
TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký, Hiệp hội Ngân hàng Việt Nam
TS. Đào Minh Tú nhấn mạnh, 3 trụ cột trọng tâm để ngành bước vào kỷ nguyên mới, gồm: Thúc đẩy đổi mới sáng tạo dựa trên AI có trách nhiệm và an toàn; Củng cố niềm tin khách hàng làm trung tâm phát triển và Nâng cao khả năng chống chịu số và hạ tầng an toàn mạng.
Cũng tại sự kiện, ông Phạm Tiến Dũng, Phó Thống đốc Ngân hàng Nhà nước Việt Nam, cho biết: "Mỗi ngày, hệ thống ngân hàng Việt Nam xử lý khoảng 100 triệu giao dịch thanh toán với tổng giá trị xấp xỉ 1,2 triệu tỷ đồng/ngày. Để so sánh, quy mô GDP cả nước đạt khoảng 500 tỷ USD, cho thấy dòng tiền luân chuyển qua kênh ngân hàng hàng ngày là rất lớn".
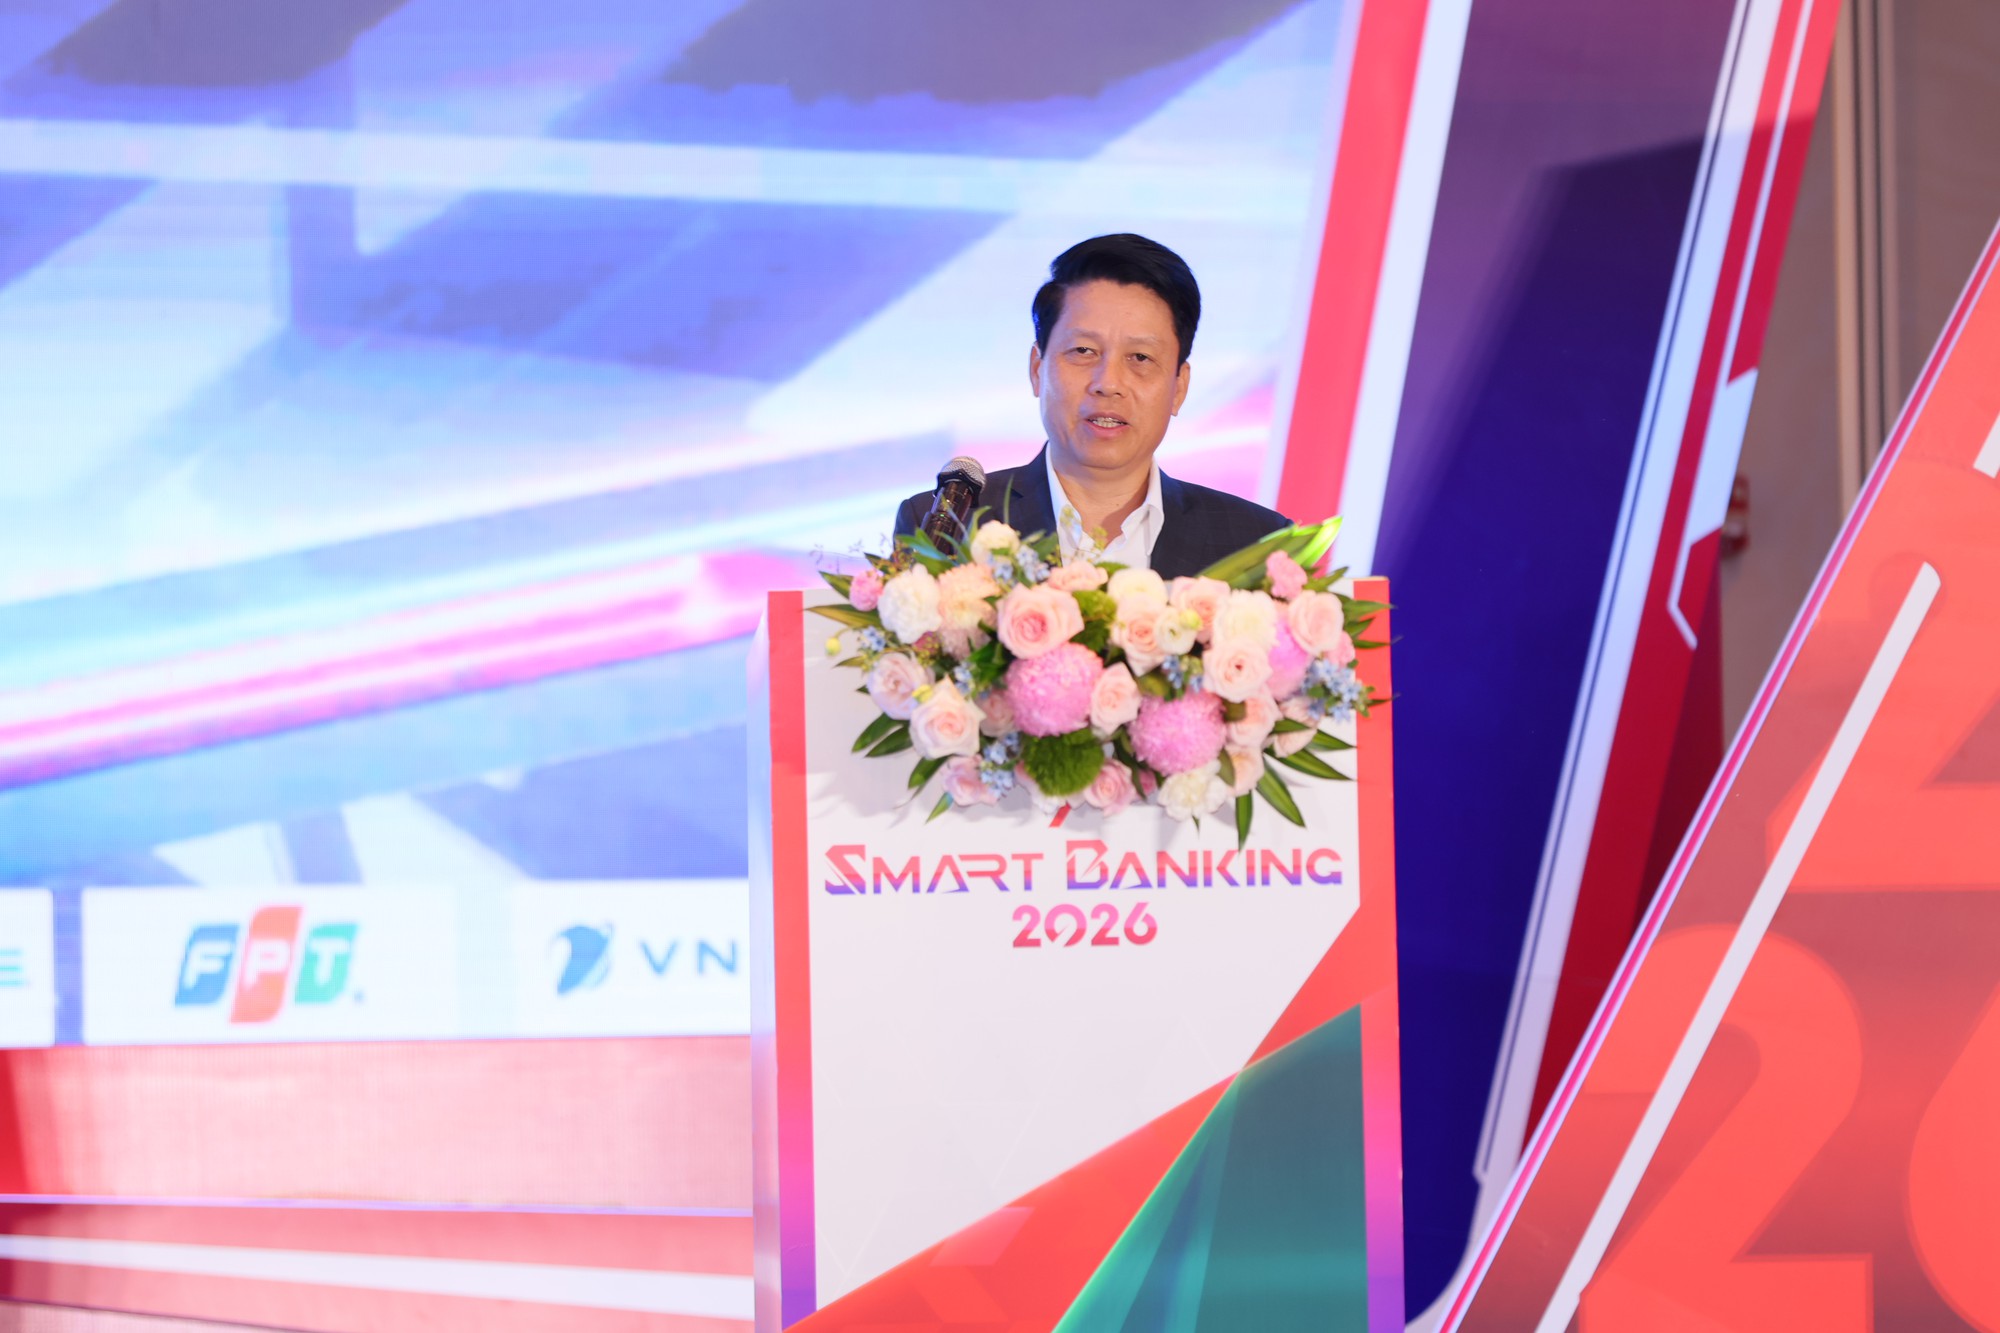
Ông Phạm Tiến Dũng, Phó Thống đốc, Ngân hàng nhà nước Việt Nam
Nếu như ở giai đoạn trước, ngành ngân hàng tập trung vào việc số hóa quy trình và đưa dịch vụ lên môi trường số, thì trong giai đoạn tiếp theo, trọng tâm phải chuyển sang khai thác dữ liệu, ứng dụng AI và phát triển các mô hình hoạt động thông minh. Lợi thế cạnh tranh hiện nay không còn nằm ở việc ngân hàng nào ứng dụng nhiều công nghệ hơn, mà nằm ở khả năng biến dữ liệu thành giá trị, biến công nghệ thành năng suất và chuyển đổi mới sáng tạo thành niềm tin của khách hàng
Ông nhấn mạnh, AI phải tạo ra giá trị thực chất, không dừng lại ở việc tạo ấn tượng. Lãnh đạo Ngân hàng Nhà nước chia sẻ câu chuyện trực tiếp trải nghiệm ứng dụng Mobile Banking của một ngân hàng: "Tôi đã thử đăng nhập vào ứng dụng Mobile Banking của một ngân hàng thương mại. Dù tài khoản đã được định danh và hệ thống tích hợp AI, nhưng khi tôi hỏi: "Tôi có những đặc quyền gì?", AI lại phản hồi: "Mời bạn liên hệ với Trung tâm chăm sóc khách hàng (Contact Center)". Như vậy thì AI đó chỉ là cho vui, như chiếc áo đẹp khoác lên người.
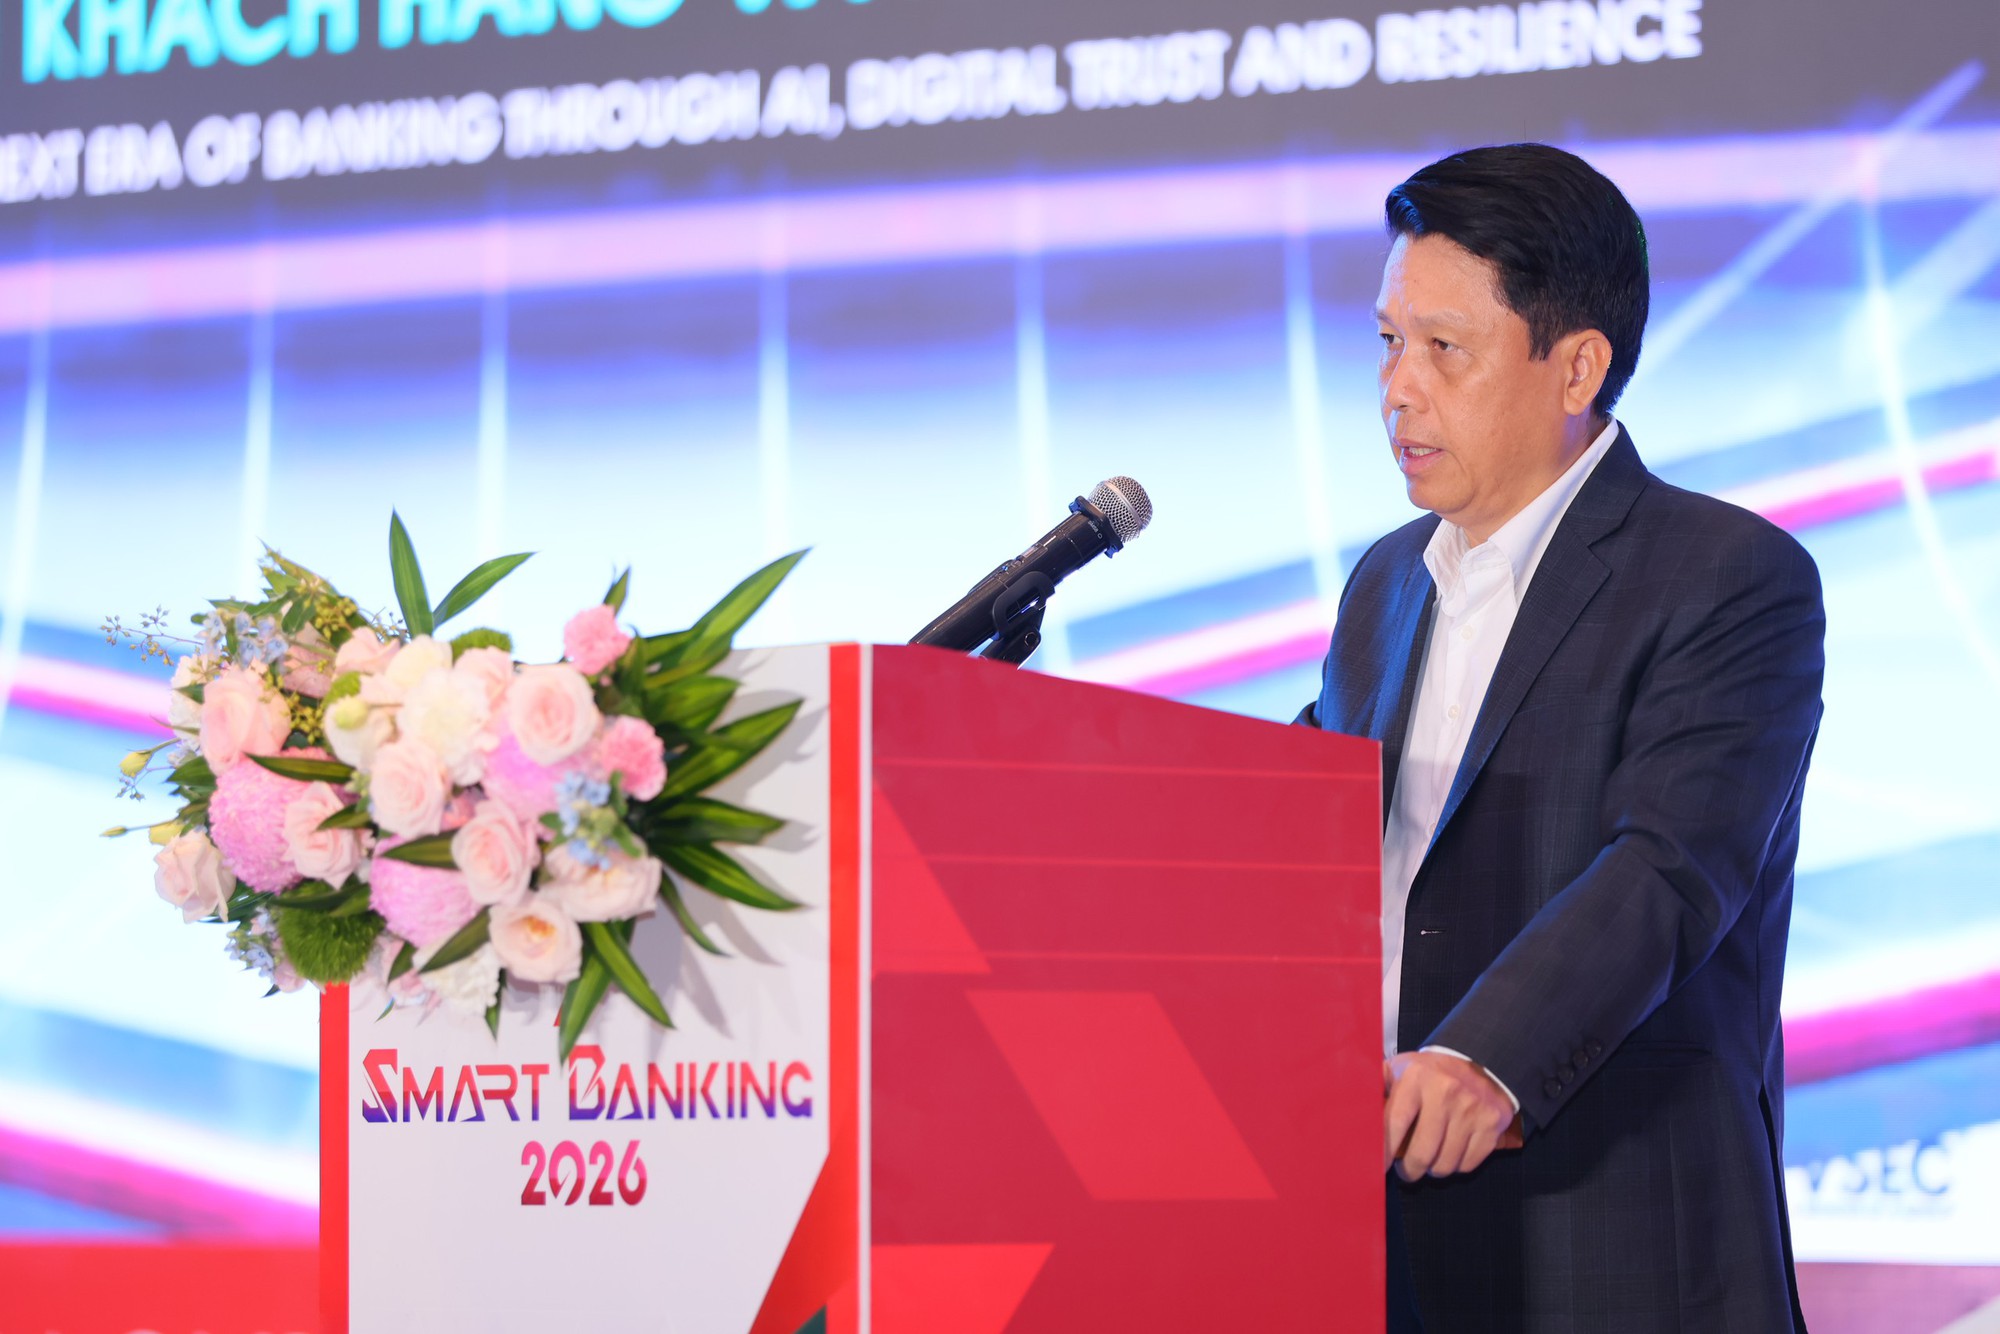
Bên cạnh đó, khi tỷ lệ giao dịch trên kênh số ở nhiều ngân hàng đã vượt 95%, niềm tin chính là tài sản quan trọng nhất cần bảo vệ. Bên cạnh xác thực sinh trắc học cá nhân và doanh nghiệp, Ngân hàng Nhà nước đã phối hợp với Bộ Công an ban hành thông tư 50, quy định các thiết bị đã bị phá khóa (root/jailbreak) tuyệt đối không được phép cài ứng dụng ngân hàng. Sắp tới (từ ngày 1/3/2027), các ngân hàng sẽ cho phép khách hàng chủ động thiết lập độ trễ kiểm soát lên tới 24 giờ đối với các giao dịch chuyển tiền lần đầu tới tài khoản mới.
Lãnh đạo Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng bắt buộc phải vận hành song song hai cấp độ: Giám sát an ninh mạng và Giám sát giao dịch nghiệp vụ. Cục Công nghệ thông tin được giao nhiệm vụ tổng hợp danh sách các đơn vị chấp hành chưa nghiêm túc để tiến hành thanh tra, kiểm tra đột xuất. Đồng thời, Phó Thống đốc đưa ra cảnh báo đanh thép về khả năng chống chịu và đảm bảo hoạt động liên tục của toàn hệ thống: "Ra biển lớn gặp sóng to nhưng lại không chuẩn bị phao cứu sinh, thuyền có thể đắm bất cứ lúc nào".
Kết luận bài phát biểu, Phó Thống đốc nhấn mạnh giai đoạn tiếp theo của chuyển đổi số sẽ phụ thuộc vào sự kết hợp hài hòa của 4 yếu tố: Công nghệ phải đủ mạnh, Dữ liệu phải đủ tốt, Quản trị phải đủ chặt và Con người phải đủ năng lực.