Rủi ro lãi suất và công nghệ gia tăng sức ép lên ngân hàng
Một số rủi ro được BCBS đặc biệt cảnh báo bao gồm rủi ro lãi suất trên sổ ngân hàng, các khoản lỗ chưa thực hiện, rủi ro tái cấp vốn trong lĩnh vực bất động sản thương mại và mối liên kết ngày càng lớn giữa ngân hàng với các tổ chức tài chính phi ngân hàng.
Bên cạnh đó, hoạt động tài trợ cho trung tâm dữ liệu và các khoản cấp vốn liên quan đến trí tuệ nhân tạo (AI) cũng được đưa vào chương trình thảo luận. Đây là những lĩnh vực đang phát triển nhanh, đòi hỏi ngân hàng phải đánh giá thận trọng chất lượng tín dụng, khả năng trả nợ và mức độ tập trung rủi ro.
Ở khía cạnh vận hành, BCBS tiếp tục xác định an ninh thông tin và sự phụ thuộc vào các nhà cung cấp dịch vụ bên thứ ba là những ưu tiên giám sát hàng đầu. Việc mở rộng các kênh ngân hàng số, dịch vụ điện toán đám mây và ứng dụng AI dù góp phần nâng cao hiệu quả hoạt động nhưng cũng làm gia tăng nguy cơ tấn công mạng, gian lận số và sự cố công nghệ. Do đó, các ngân hàng cần chú trọng năng lực ứng phó sự cố, xây dựng phương án dự phòng và bảo đảm tính liên tục của các dịch vụ thiết yếu.
Trước những rủi ro này, BCBS đã hoàn tất đánh giá các nội dung cần cập nhật đối với Bộ nguyên tắc về quản lý và giám sát rủi ro thanh khoản lành mạnh ban hành năm 2008, đồng thời thống nhất tham vấn các sửa đổi trong tháng 12/2026. BCBS cũng sẽ tham vấn các điều chỉnh kỹ thuật đối với tiêu chuẩn rủi ro tín dụng đối tác và tỷ lệ bao phủ thanh khoản (LCR) trong tháng 11/2026.
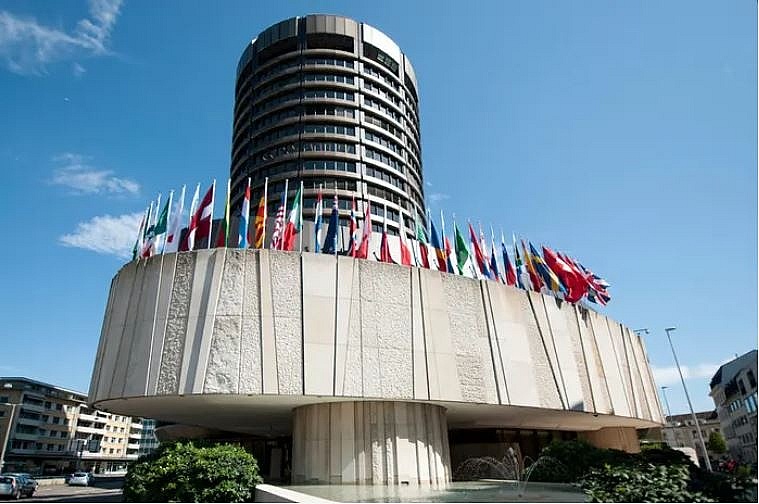
Trụ sở văn phòng làm việc của BCBS, trực thuộc BIS tại Thụy Sĩ (Nguồn ảnh: BIS)
Tiếp tục hoàn thiện chuẩn mực giám sát theo Basel III
Bên cạnh việc nhận diện rủi ro, BCBS tiếp tục thúc đẩy triển khai nhất quán các tiêu chuẩn Basel III thông qua Chương trình đánh giá tính nhất quán trong triển khai các quy định (RCAP). Chương trình này nhằm đánh giá mức độ tương thích giữa quy định trong nước của các quốc gia thành viên với những tiêu chuẩn an toàn vốn và thanh khoản đã được thống nhất trên toàn cầu.
Đánh giá của Ủy ban cho thấy, nhìn chung, các ngân hàng vẫn duy trì vị thế vốn và thanh khoản tương đối vững chắc, chất lượng tài sản chưa suy giảm đáng kể trên diện rộng. Tuy nhiên, những thay đổi trong môi trường kinh doanh và cấu trúc hệ thống tài chính đòi hỏi khuôn khổ giám sát phải tiếp tục được cập nhật.
Ông Erik Thedéen - Chủ tịch BCBS, Thống đốc Ngân hàng Trung ương Thụy Điển nhấn mạnh, trước những diễn biến không ngừng thay đổi của hệ thống ngân hàng toàn cầu, BCBS cần tiếp tục bảo đảm các cơ chế quản trị và triển khai hoạt động theo hướng chú trọng kết quả, phù hợp và có khả năng phản ứng kịp thời. Đây cũng là một trong những nội dung được đặt ra trong chương trình công tác và các ưu tiên chiến lược của Ủy ban giai đoạn 2027-2028, dự kiến trình Nhóm Thống đốc Ngân hàng Trung ương và người đứng đầu cơ quan giám sát (GHOS) xem xét, thông qua vào đầu năm 2027.